Pour un indépendant, un freelance, un administrateur de société ou une petite entreprise en Belgique, certaines dépenses ne sont ni entièrement professionnelles ni entièrement privées. Un ordinateur utilisé pour les clients et pour les loisirs, une voiture qui sert aux rendez-vous et aux déplacements personnels, ou encore une pièce du logement transformée en bureau sont des situations courantes. Elles ne peuvent toutefois pas être traitées automatiquement comme des frais professionnels à cent pour cent.
Le principe essentiel est simple : seule la partie qui présente un lien réel avec l’activité économique peut, sous les conditions applicables, être considérée comme professionnelle. Il faut ensuite distinguer trois questions différentes : la déductibilité pour l’impôt, le droit éventuel à récupérer la TVA et le traitement comptable de l’achat. Ces notions se recoupent, mais elles ne produisent pas le même résultat.
Les règles peuvent dépendre de la forme juridique, de l’usage réel, du type de bien, de la date d’achat, du véhicule concerné et de l’année fiscale. Avant une décision importante, il est donc prudent de vérifier les informations auprès des sources officielles belges et d’un comptable ou conseiller fiscal.
Qu’est-ce qu’une dépense mixte en Belgique ?
Une dépense mixte sert simultanément l’activité professionnelle et les besoins privés. Le caractère mixte ne signifie pas qu’elle est interdite. Il signifie que l’utilisation professionnelle doit être identifiée de manière raisonnable et défendable.
Les exemples les plus fréquents sont le téléphone, l’abonnement internet, le matériel informatique, la voiture, les frais de déplacement, l’électricité d’un logement où se trouve un bureau, certains logiciels et les repas liés à des rendez-vous. Dans chaque cas, l’analyse dépend des faits et non de la seule étiquette donnée à la dépense.
Une facture établie au nom de l’entreprise ne transforme pas un achat privé en frais professionnel. Inversement, le fait qu’un bien soit aussi utilisé à titre privé ne supprime pas nécessairement sa partie professionnelle. Il faut pouvoir expliquer la méthode de répartition et la maintenir de façon cohérente.
La première étape : séparer les usages et les utilisateurs
Avant d’enregistrer une facture, notez ce qui est acheté, qui l’utilise, dans quel contexte et avec quelle fréquence. Un ordinateur qui contient les dossiers clients, sert aux factures et est utilisé occasionnellement le week-end n’est pas dans la même situation qu’un appareil principalement familial sur lequel quelques courriels professionnels sont envoyés.
Pour une connexion internet, il peut être pertinent de distinguer les périodes ou l’usage professionnel estimé, mais la méthode doit correspondre à la réalité. Pour un téléphone, l’historique professionnel, une formule séparée ou une politique interne peuvent aider à justifier l’affectation. Pour les déplacements, un relevé des trajets professionnels, des rendez-vous et des kilomètres est plus solide qu’une estimation faite plusieurs mois plus tard.
Une petite entreprise peut adopter une règle interne : les dépenses strictement privées sont payées avec des moyens privés, tandis que les dépenses mixtes sont enregistrées avec une clé de répartition documentée. Cette discipline réduit les erreurs et facilite le travail du comptable.
Déductibilité fiscale : une question distincte de la TVA
La déductibilité fiscale concerne le calcul du résultat imposable. Pour une personne physique indépendante, la dépense professionnelle peut influencer le revenu professionnel soumis à l’impôt des personnes physiques. Pour une société, elle peut influencer le résultat soumis à l’impôt des sociétés, selon les règles applicables. Dans les deux cas, seule la partie justifiée comme professionnelle doit être retenue.
La TVA suit une logique différente. Une entreprise assujettie peut, lorsque les conditions sont remplies, récupérer la TVA correspondant à la part utilisée pour son activité taxable. Le droit à déduction dépend notamment de la facture, du statut TVA, de la nature de l’achat et de l’utilisation professionnelle. Une dépense peut donc être partiellement déductible fiscalement sans donner droit au même traitement en TVA.
Il faut également distinguer la TVA du prix hors taxe. Exemple simple : une facture de 1 210 euros comprend un prix hors TVA de 1 000 euros et 210 euros de TVA, selon le taux indiqué sur la facture. Si l’usage professionnel justifié est de 60 %, la fraction professionnelle du coût et la fraction de TVA ne se traitent pas automatiquement de la même manière : le taux de TVA applicable, le régime du contribuable et les règles propres au bien doivent être vérifiés. Cet exemple illustre la méthode, pas une règle universelle.
Pour éviter une erreur, demandez toujours deux réponses séparées : « quelle partie réduit le résultat imposable ? » et « quelle TVA peut être récupérée ? ». Ne déduisez jamais la totalité de la TVA simplement parce que l’achat est payé par la société.
Dépense courante ou investissement amortissable ?
Une dépense courante correspond généralement à un coût consommé pendant l’activité, comme un abonnement, une réparation ordinaire ou certains frais de fonctionnement. Un investissement est un bien ou un droit qui sert pendant plusieurs périodes, comme un ordinateur durable, du mobilier professionnel ou une machine. Il peut alors devoir être inscrit comme actif et amorti sur sa durée d’utilisation, selon les règles comptables et fiscales applicables.
L’amortissement ne signifie pas que l’entreprise récupère immédiatement tout le prix. Il répartit le coût dans le temps. Pour un bien mixte, il faut d’abord déterminer la part professionnelle et ensuite appliquer le traitement approprié. La durée et la méthode ne doivent pas être inventées : elles dépendent de la nature du bien, de la politique comptable et des règles en vigueur.
Cette distinction affecte aussi la trésorerie. L’achat est souvent payé immédiatement, alors que la charge comptable ou fiscale s’étale. Une entreprise peut donc avoir moins de liquidités aujourd’hui sans constater une déduction équivalente immédiatement. Le budget de trésorerie doit tenir compte de cette différence.
Cas pratique : ordinateur, téléphone et bureau à domicile
Supposons qu’une consultante indépendante achète un ordinateur à 1 500 euros et l’utilise pour ses missions, sa facturation et des usages privés. Elle conserve la facture, décrit l’usage professionnel, note la date de mise en service et applique la méthode validée avec son comptable. Le traitement ne consiste pas à déclarer automatiquement 1 500 euros comme charge de l’année.
Si elle travaille depuis son logement, elle doit aussi distinguer le matériel de l’espace de travail. Un bureau réellement affecté à l’activité, utilisé de manière régulière et documentée, n’est pas identique à la table de la salle à manger utilisée occasionnellement. Les frais de logement, d’énergie et de connexion demandent une analyse prudente, car l’usage professionnel, la structure du logement et les règles fiscales peuvent modifier le résultat.
Pour le téléphone, une facture professionnelle peut faciliter l’administration, mais elle ne justifie pas à elle seule une utilisation entièrement professionnelle. Une ventilation réaliste, révisée lorsque l’usage change, est préférable à un pourcentage permanent sans preuve.
Voiture, déplacements et mobilité
Les véhicules sont particulièrement sensibles parce que l’usage privé est fréquent et que les règles peuvent dépendre du type de véhicule, de la date d’acquisition, de la forme juridique, des émissions, du financement et des changements législatifs. Il ne faut donc pas appliquer un pourcentage trouvé dans un ancien article à toutes les voitures.
Conservez un relevé des déplacements professionnels : date, destination, motif, client ou projet et kilométrage lorsque cela est pertinent. Les trajets privés doivent rester identifiables. Les frais de carburant, de recharge, d’entretien, d’assurance, de financement ou de parking peuvent avoir des traitements différents, notamment en matière de TVA.
Une société qui met un véhicule à disposition d’un dirigeant doit également examiner la question de l’usage privé et des éventuels avantages ou traitements associés. Le comptable doit disposer des contrats, factures, relevés de kilomètres et informations techniques du véhicule.
Documents justificatifs et organisation quotidienne
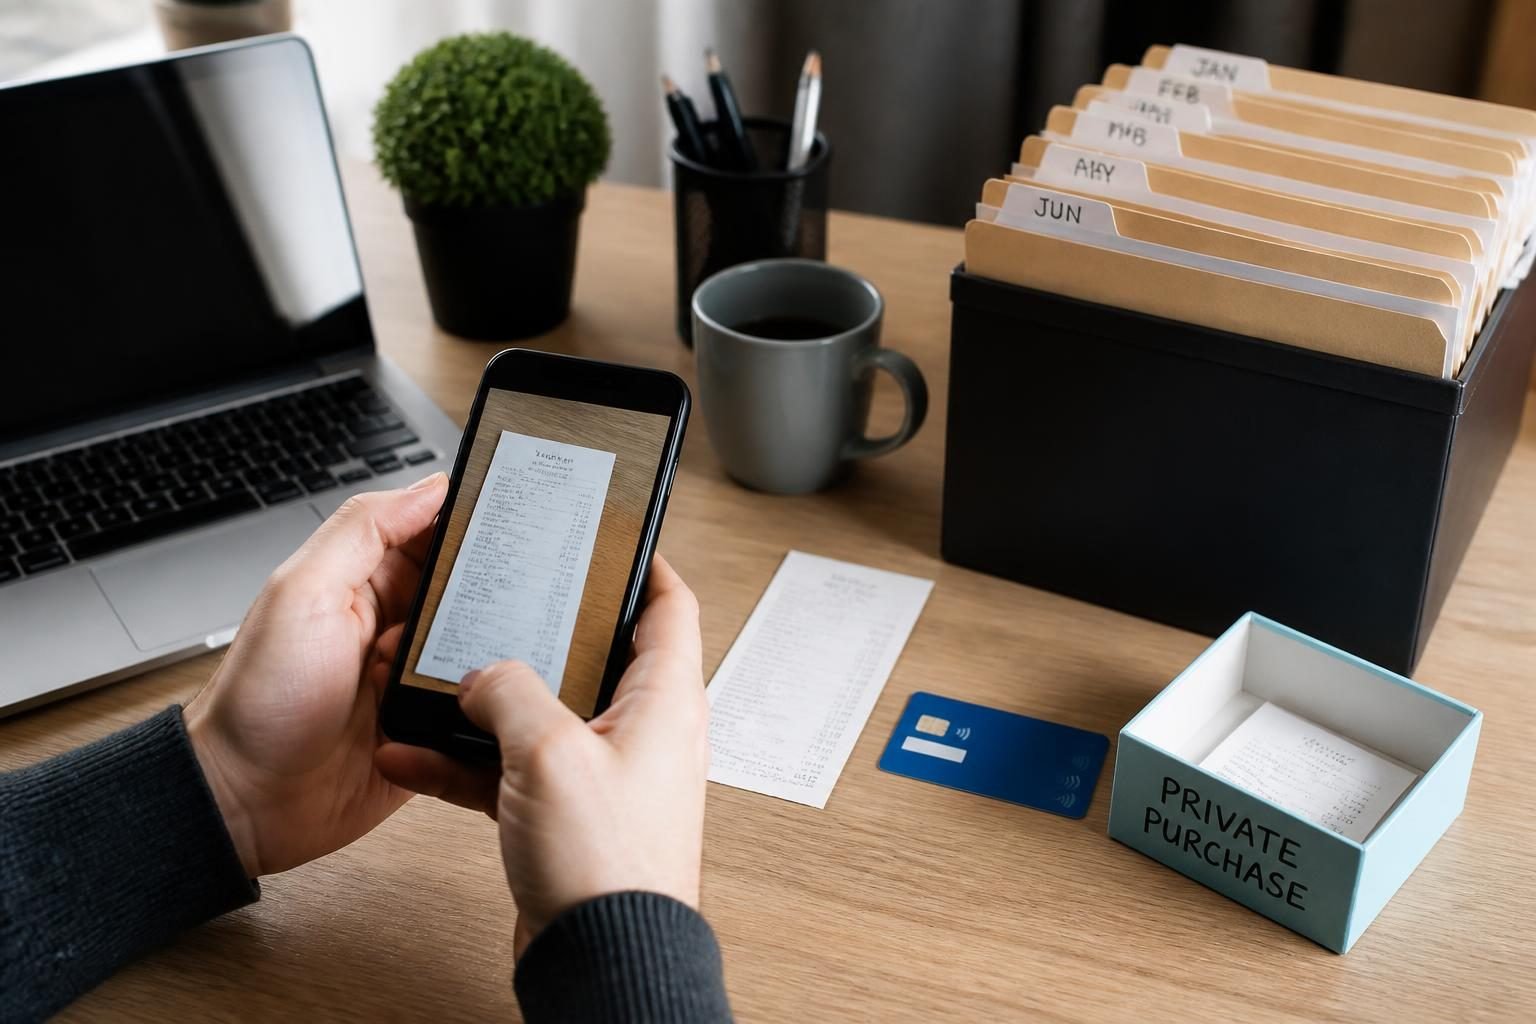
Gardez les factures complètes, preuves de paiement, contrats, notes de frais, tickets, relevés de kilomètres et explications de la clé de répartition. Une facture sans fournisseur identifiable, date, description ou données TVA suffisantes peut poser problème. Pour les achats en ligne, archivez la facture finale plutôt qu’une simple confirmation de commande.
Numériser les documents peut améliorer le classement, mais une image illisible ou modifiée n’est pas une bonne preuve. Utilisez des dossiers par période et par catégorie, limitez les paiements privés effectués avec la carte de l’entreprise et rapprochez régulièrement les transactions bancaires de la comptabilité.
Une solution administrative comme Infyvy peut s’intégrer dans une organisation plus structurée de facturation et de suivi, sans remplacer l’analyse d’un comptable lorsque la dépense est complexe. L’objectif est de disposer d’informations fiables, retrouvables et cohérentes.
Erreurs fréquentes et risques
- Déclarer cent pour cent d’une dépense parce que la facture est au nom de l’entreprise.
- Confondre charge déductible et TVA récupérable.
- Enregistrer un investissement comme une charge immédiate sans vérifier son traitement.
- Utiliser une clé de répartition arbitraire, jamais revue ni documentée.
- Mélanger les dépenses privées et professionnelles sur le même compte sans explication.
- Oublier que les règles relatives aux voitures et à certains avantages peuvent évoluer.
Ces pratiques peuvent entraîner une correction du résultat, une TVA non admise, des intérêts ou d’autres conséquences selon la situation. L’optimisation fiscale légitime consiste à appliquer correctement les règles à une situation réelle ; elle ne consiste pas à dissimuler un usage privé ou à fabriquer des justificatifs.
Une méthode simple pour rester en ordre
- Identifiez la dépense et son objectif professionnel.
- Déterminez si elle est courante ou si elle constitue un investissement.
- Estimez l’usage professionnel à partir de faits vérifiables.
- Séparez l’analyse de l’impôt et celle de la TVA.
- Conservez la facture et les preuves de la répartition.
- Demandez une validation pour les véhicules, logements, avantages et achats importants.
- Réexaminez la méthode lorsque l’usage, le véhicule ou les règles changent.
Cette démarche protège la trésorerie, améliore la qualité de la comptabilité et rend les déclarations plus défendables. Pour une activité en Belgique, la meilleure pratique est de combiner une organisation numérique régulière, des comptes séparés et un échange périodique avec un professionnel qui connaît la situation concrète de l’entreprise.





