Un contrôle TVA en Belgique peut concerner un indépendant, une profession libérale, une société ou une petite entreprise, quelle que soit sa taille. Il ne faut pas l’aborder comme une accusation, mais comme une vérification de la manière dont l’entreprise applique les règles de taxe sur la valeur ajoutée. Une préparation structurée permet de répondre plus rapidement, de repérer les incohérences et de présenter les documents dans un ordre compréhensible.
La TVA n’est ni l’impôt des personnes physiques ni l’impôt des sociétés. En principe, l’entreprise la facture à ses clients, la comptabilise, déduit éventuellement la TVA supportée sur certains achats professionnels et reverse ou récupère la différence selon les règles applicables. Le contrôle porte donc notamment sur les opérations déclarées, les factures, les déductions et la réalité économique des transactions.
Les règles peuvent dépendre de la période contrôlée, du régime TVA, de la nature de l’activité, du type de client et de l’utilisation professionnelle des biens. Les informations qui suivent sont pratiques et générales. Pour une situation concrète, il faut vérifier les sources officielles belges et demander conseil à un comptable ou à un conseiller fiscal.
Comprendre ce qu’un contrôle TVA vérifie
L’administration peut chercher à comprendre si les ventes ont été correctement enregistrées, si la TVA a été appliquée au bon moment et avec le traitement approprié, et si les montants repris dans les déclarations correspondent à la comptabilité et aux pièces justificatives. Elle peut également examiner les achats pour lesquels l’entreprise a récupéré de la TVA.
Le contrôle peut porter sur une période déterminée ou s’inscrire dans une analyse plus large de l’activité. Les demandes peuvent concerner les factures de vente, les factures d’achat, les notes de crédit, les journaux comptables, les relevés bancaires, les contrats, les preuves de transport ou encore les informations relatives aux clients et fournisseurs.
Une déclaration TVA correcte ne suffit pas toujours à démontrer qu’une opération est réelle et professionnelle. Une facture doit correspondre à une prestation ou à une livraison effectivement réalisée. La cohérence entre le contrat, la facture, le paiement et la comptabilité est donc essentielle.
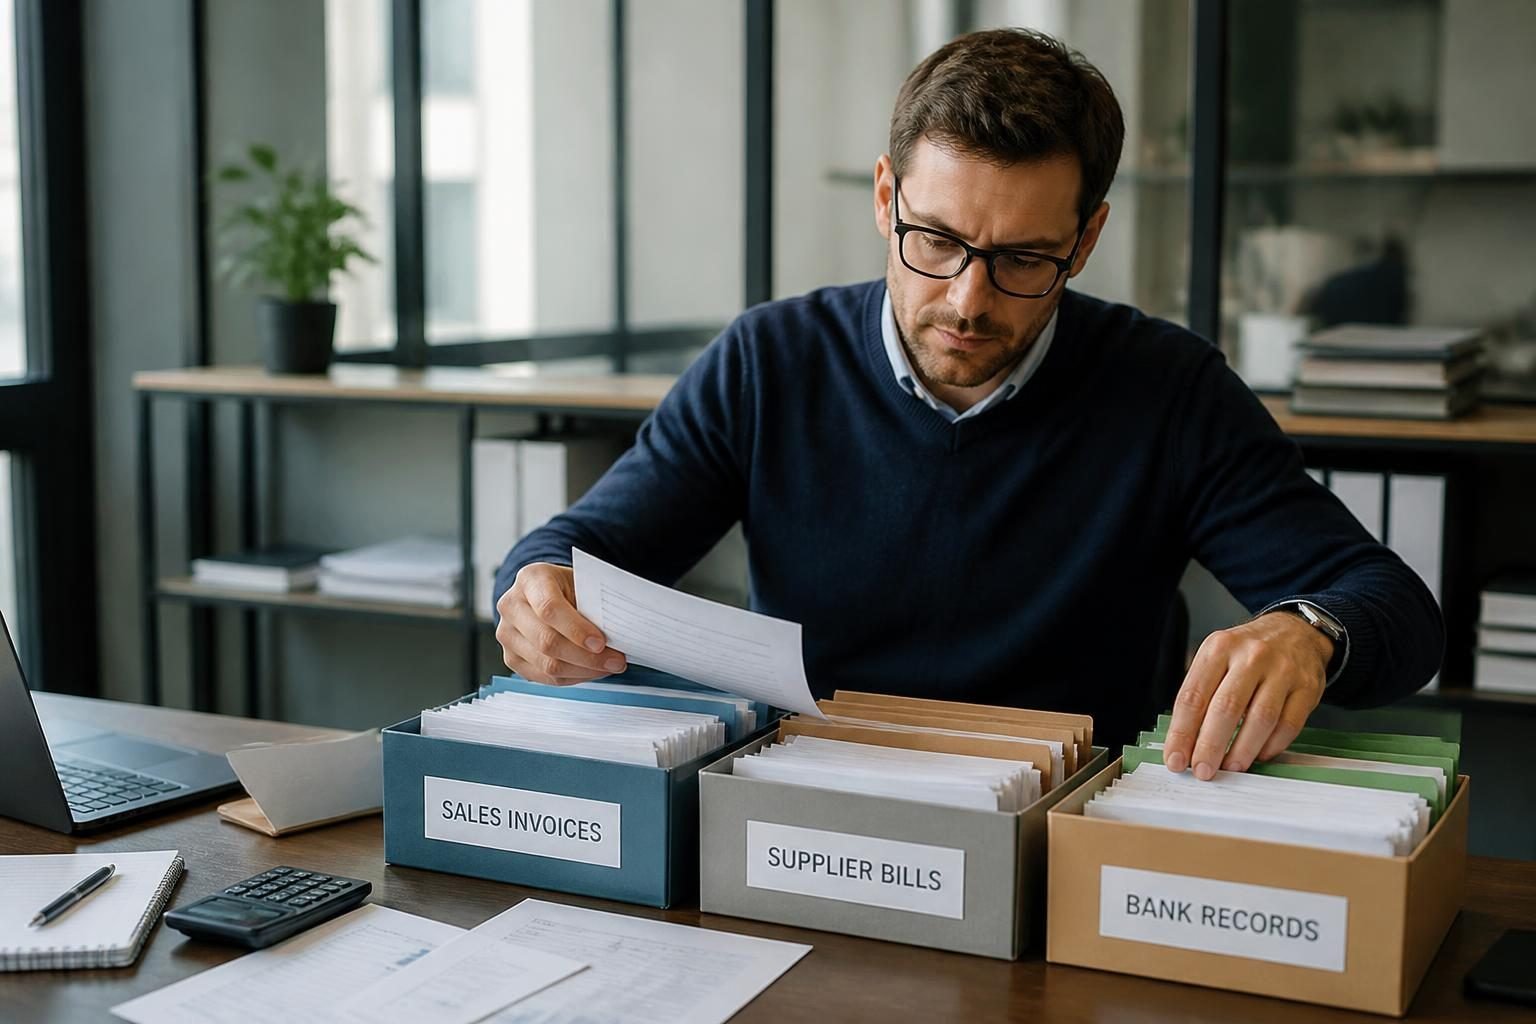
Commencer par une cartographie complète de la TVA
Avant de rassembler des documents, faites une liste des flux de votre entreprise. Séparez les ventes de biens, les prestations de services, les opérations avec des clients belges, les transactions intracommunautaires et les opérations avec des partenaires situés en dehors de l’Union européenne. Ajoutez les achats, les investissements, les dépenses mixtes et les opérations particulières propres à votre secteur.
Cette cartographie aide à repérer les situations qui exigent une attention particulière. Par exemple, une prestation vendue à une entreprise étrangère ne se traite pas automatiquement comme une vente à un particulier belge. Le lieu de la prestation, le statut du client et les preuves disponibles peuvent influencer le traitement TVA. Ne déduisez pas une règle uniquement de l’adresse figurant sur une facture.
Préparez ensuite un tableau de contrôle interne. Pour chaque catégorie, indiquez le compte comptable utilisé, le code ou traitement TVA appliqué, le document attendu et la personne responsable de la vérification. Le tableau n’a pas besoin d’être complexe. Son objectif est de rendre les anomalies visibles avant l’arrivée de l’administration.
Organiser les factures de vente
Les factures de vente doivent être faciles à retrouver et reliées à la prestation ou à la livraison concernée. Classez-les par période et conservez une numérotation cohérente. Expliquez les éventuels trous dans la séquence, les factures annulées et les notes de crédit. Une numérotation inhabituelle n’est pas nécessairement une erreur, mais l’absence d’explication peut créer des questions.
Vérifiez les éléments essentiels des factures selon les règles applicables à votre situation : identité des parties, description suffisamment précise, date, montant, traitement TVA et références nécessaires. Lorsque la TVA n’est pas facturée ou qu’un mécanisme particulier est appliqué, gardez la justification correspondante. Une simple mention copiée d’un ancien modèle ne remplace pas l’analyse de l’opération.
Conservez les preuves de réalisation : bon de commande, devis accepté, contrat, rapport d’intervention, échange professionnel pertinent, bon de livraison ou preuve de réception. Pour un consultant, un calendrier de mission et un livrable peuvent être utiles. Pour un artisan, les offres signées, bons de travail et photos de chantier peuvent compléter le dossier.
Vérifier les achats et la récupération de TVA
La récupération de la TVA et la déductibilité fiscale sont deux questions différentes. La déductibilité fiscale concerne le calcul du bénéfice soumis à l’impôt des personnes physiques ou à l’impôt des sociétés. La récupération de TVA concerne la taxe que l’entreprise peut, sous conditions, porter en déduction dans ses déclarations TVA. Une dépense peut être admise en charge fiscale sans permettre une récupération complète de TVA, ou l’inverse selon les règles applicables.
Pour chaque achat, demandez-vous d’abord s’il est réel, professionnel et correctement documenté. Vérifiez ensuite si la facture est établie au nom de la bonne entité et si son traitement TVA correspond à la nature de l’opération. Une preuve de paiement seule ne remplace généralement pas une facture conforme lorsqu’une facture est requise.
Les dépenses mixtes doivent être isolées. Un abonnement, un téléphone, un ordinateur ou un véhicule peut servir à la fois à l’activité et à la vie privée. La partie professionnelle doit reposer sur une méthode raisonnable et documentée. Pour les véhicules, la déduction dépend notamment du type de véhicule, de la date, de l’usage et des règles applicables à la période concernée. N’appliquez donc pas un pourcentage trouvé dans un ancien article sans validation.
Distinguer dépense courante et investissement
Cette distinction est importante pour comprendre le bénéfice et la trésorerie. Une dépense courante est généralement enregistrée comme charge de la période lorsqu’elle concerne le fonctionnement normal de l’entreprise. Une acquisition durable, comme certains équipements informatiques, machines ou aménagements, peut constituer un investissement amortissable. Elle n’est alors pas nécessairement déduite intégralement du résultat au moment du paiement : son coût est réparti selon les règles comptables et fiscales applicables.
La TVA liée à un investissement suit une logique différente. Le moment et le droit à récupération peuvent dépendre de la facture, de l’utilisation professionnelle et de règles spécifiques. Un investissement peut donc réduire immédiatement une sortie de trésorerie importante, tandis que son effet sur le bénéfice est étalé. Préparez le devis, la facture, la preuve de paiement, la date de mise en service et la justification de l’usage professionnel.
Exemple simplifié : une entreprise achète un équipement pour 1 210 euros, dont 210 euros de TVA selon l’hypothèse retenue. Si la récupération de cette TVA est autorisée, le coût économique hors TVA est 1 000 euros, mais la trésorerie doit d’abord financer 1 210 euros. L’effet sur le bénéfice ne correspond pas nécessairement à une charge immédiate de 1 000 euros si l’équipement doit être amorti. Les chiffres et le traitement réel doivent être confirmés pour le cas concret.
Rapprocher comptabilité, déclarations et banque
Un contrôle efficace commence souvent par une réconciliation. Comparez les totaux des ventes de la comptabilité avec les déclarations TVA et avec les données disponibles dans le système de facturation. Faites de même pour les achats et la TVA déductible. Analysez les écarts au lieu de les corriger mécaniquement.
Les relevés bancaires peuvent aider à démontrer qu’une facture a été payée, mais ils ne constituent pas à eux seuls un registre TVA complet. Un paiement groupé, un acompte, une facture impayée ou une note de crédit doit pouvoir être expliqué. Notez les corrections effectuées et conservez une piste d’audit claire.
Contrôlez aussi les opérations de fin de période : factures reçues tardivement, acomptes, avoirs, ventes annulées et régularisations. Les erreurs répétitives indiquent parfois un problème de procédure plutôt qu’une faute isolée. Corriger le processus est plus utile que de modifier uniquement une ligne.
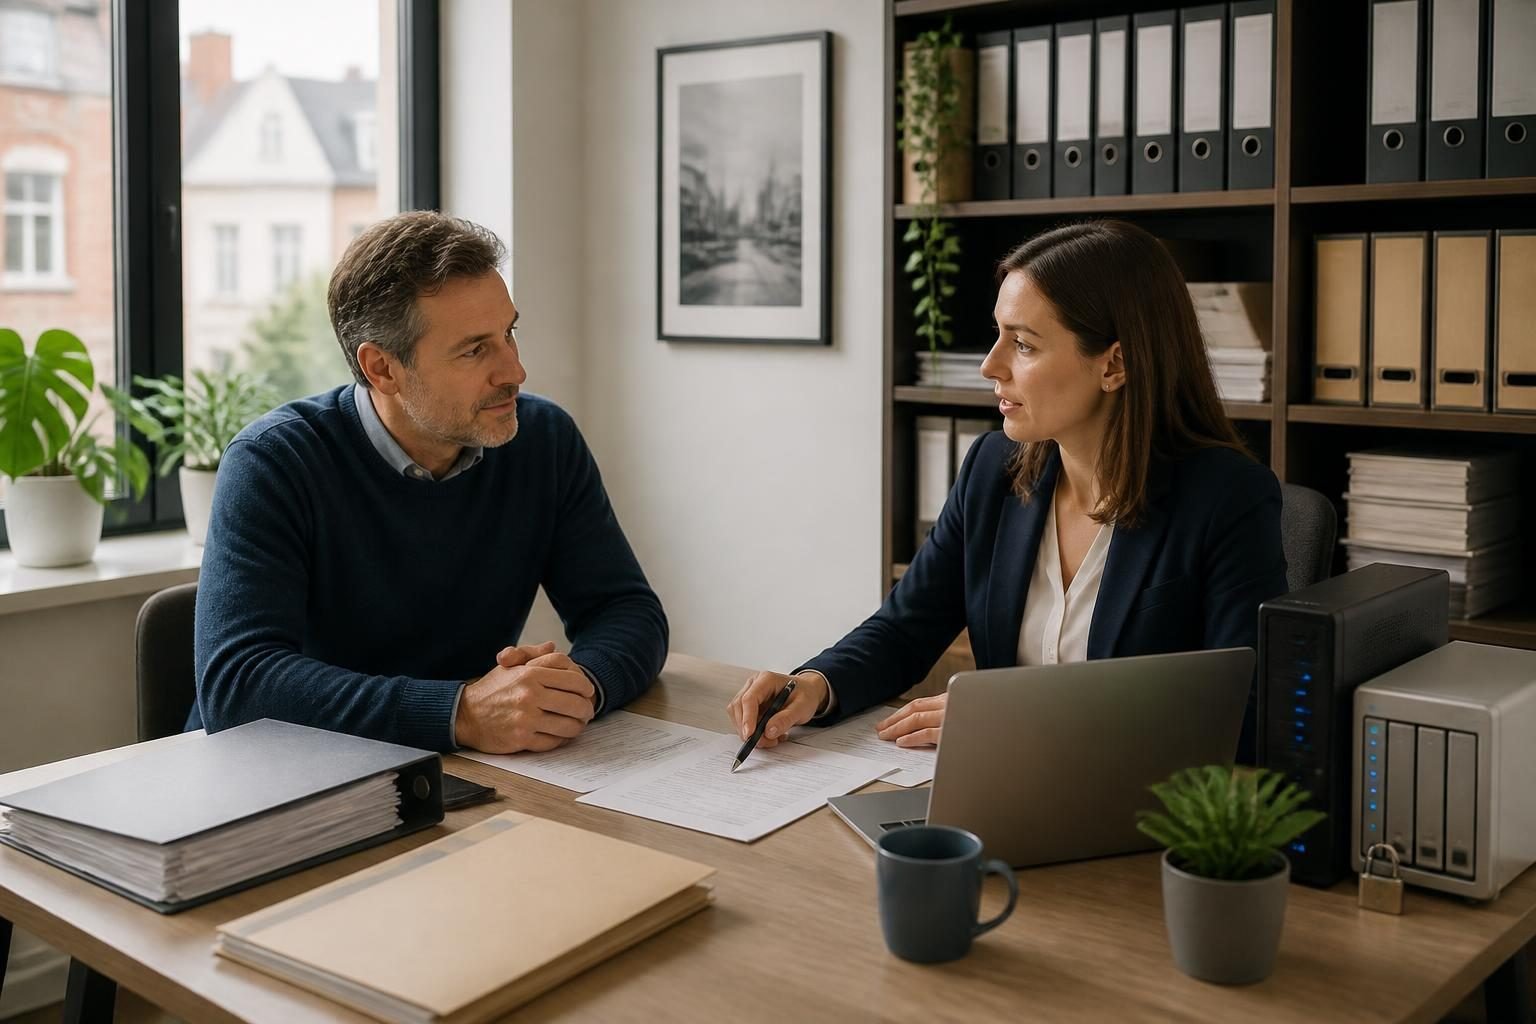
Préparer l’archivage papier et numérique
Créez une arborescence simple : ventes, achats, notes de crédit, banque, contrats, déclarations, investissements et correspondance. Utilisez des noms de fichiers cohérents et évitez de conserver plusieurs versions contradictoires. Si les documents sont numérisés, assurez-vous qu’ils restent lisibles, complets et accessibles pendant la période de conservation applicable.
Un dossier de contrôle devrait contenir les déclarations concernées, les journaux, les balances ou exports comptables, les factures et les explications des opérations inhabituelles. Conservez également les documents qui montrent le contexte économique : contrats, commandes, preuves de livraison et échanges utiles. Les données personnelles doivent être traitées avec prudence et l’accès doit être limité aux personnes autorisées.
Un outil numérique peut faciliter le classement et la recherche, mais il ne remplace pas le jugement professionnel. Infyvy peut être mentionné dans votre organisation administrative si vous l’utilisez comme outil de gestion, mais les fonctions disponibles et la conservation des données doivent être vérifiées selon votre configuration réelle.
Répondre pendant le contrôle
Désignez une personne de contact et centralisez les échanges. Répondez aux questions posées avec des documents précis, sans envoyer de fichiers inutiles ou non vérifiés. Si une demande est difficile à comprendre, demandez une clarification. Si une information n’est pas immédiatement disponible, indiquez-le et organisez sa recherche plutôt que de deviner.
Présentez les anomalies découvertes de manière factuelle. Une correction volontairement transparente, accompagnée de son explication et de sa trace comptable, est préférable à une réponse contradictoire. Votre comptable peut préparer les rapprochements, expliquer les écritures et vous aider à respecter les échanges avec l’administration.
Erreurs fréquentes et plan d’action
- Confondre bénéfice imposable et base TVA.
- Déduire la TVA d’un ticket ou d’un document qui ne permet pas cette déduction dans la situation concernée.
- Utiliser une facture au nom d’une autre personne ou d’une autre société.
- Appliquer automatiquement le même traitement aux clients belges, européens et non européens.
- Négliger les opérations privées ou mixtes.
- Ne pas expliquer les notes de crédit, acomptes et factures annulées.
- Conserver les documents sans classement ni sauvegarde.
Un plan pratique peut tenir en quatre étapes : inventorier les flux, réconcilier les déclarations, compléter les preuves manquantes et faire relire les points sensibles par un professionnel. Répétez cette revue périodiquement, pas seulement lorsqu’un contrôle est annoncé.
Enfin, vérifiez toujours les règles belges en vigueur auprès des sources officielles et de votre conseiller. Les obligations peuvent évoluer selon l’année, le régime, le secteur et la nature de l’opération. Une bonne préparation TVA n’est pas une promesse d’absence de correction, mais une manière de démontrer que votre entreprise suit ses opérations avec méthode, transparence et cohérence.