
Voor een zelfstandige, freelancer, kleine vennootschap of kmo is een onbetaalde factuur meer dan een bedrag dat later binnenkomt. Het gaat om een handelsvordering die nog niet is omgezet in beschikbare liquide middelen. De onderneming kan de prestatie al hebben geleverd, de factuur hebben opgesteld en omzet hebben geboekt, maar toch onvoldoende geld op de rekening hebben om leveranciers, medewerkers, sociale bijdragen of belastingen te betalen.
Dat verschil tussen wat een klant verschuldigd is en wat werkelijk beschikbaar is, vormt de kern van cashflowbeheer. Een onderneming kan op papier winstgevend zijn en toch financiële druk ervaren wanneer ontvangsten te laat of onzeker zijn. Belgische boekhoudkundige, fiscale en sociale regels hangen af van de situatie en kunnen wijzigen. Laat de concrete toepassing daarom controleren door een boekhouder of fiscaal adviseur.
Een onbetaalde factuur vermindert eerst de beschikbare liquiditeit
Cashflow gaat over de middelen waarmee een onderneming haar betalingen kan uitvoeren. Wanneer een klant niet op het afgesproken moment betaalt, ontbreekt de verwachte instroom. De uitgaven lopen echter door: huur, software, verzekeringen, energie, leveranciers, lonen, bestuurdersvergoedingen, sociale bijdragen en fiscale schulden.
Vaak ontstaat het probleem door een timingverschil. Een factuur wordt vandaag betaald door de onderneming, terwijl de klant pas later betaalt. Als verschillende klanten vertragen, stapelen de verschillen zich op. De ondernemer kan dan een reserve aanspreken, een investering uitstellen, betalingsafspraken maken met een leverancier of tijdelijke financiering zoeken.
Een laattijdige betaling betekent niet automatisch dat de klant nooit zal betalen. Ze maakt de planning wel onzekerder. Hoe langer een vordering openstaat, hoe moeilijker het wordt om een betrouwbare ontvangstdatum te bepalen. Maak daarom onderscheid tussen nog niet vervallen facturen, vervallen facturen en vorderingen waarvan de inning onzeker is.
Omzet, winst en cashflow zijn verschillende begrippen
Een vaak gemaakte fout is omzet op factuur gelijkstellen aan geld op de bank. Omzet verwijst doorgaans naar verkochte goederen of diensten. Cashflow gaat over effectieve geldstromen. Winst wordt bepaald volgens de toepasselijke boekhoudkundige regels en is niet hetzelfde als het banksaldo.
Een factuur kan dus bijdragen aan de omzet en het resultaat voordat ze is betaald. Dat betekent niet dat de onderneming het geld al kan gebruiken. Omgekeerd kan de terugbetaling van een lening de bankrekening verlagen zonder op dezelfde manier volledig als een gewone bedrijfskost te worden verwerkt. Ook een investering werkt anders: ze veroorzaakt vaak een onmiddellijke uitgaande betaling, terwijl de kost boekhoudkundig over meerdere perioden kan worden gespreid via afschrijvingen, volgens de toepasselijke regels.
Dit onderscheid helpt bij beslissingen. Wie alleen naar de winst kijkt, kan denken dat er ruimte is voor een nieuwe uitgave. Wie ook ontvangsten, schulden en gereserveerde bedragen opvolgt, ziet beter hoeveel werkelijk betaalbaar is.
Gevolgen voor btw en belastingen
De btw vraagt bijzondere aandacht. Afhankelijk van het regime en de toepasselijke regels kan btw worden aangegeven op basis van facturatie of betaling. Ga er daarom niet automatisch van uit dat een onbetaalde factuur de aangifte- of betalingsverplichting wegneemt. De behandeling hangt onder meer af van het btw-regime, de aard van de handeling en de toestand van de vordering.
Btw-recuperatie en fiscale aftrekbaarheid zijn niet hetzelfde. Btw-recuperatie gaat over de belasting op handelingen en de verwerking ervan in de btw-aangifte. Fiscale aftrekbaarheid gaat over de vraag of een kost onder de voorwaarden in aanmerking komt bij de berekening van het belastbare inkomen. Een uitgave kan zakelijk nuttig zijn zonder volledig aftrekbaar te zijn. Een oninbare vordering vereist bovendien een correcte boekhoudkundige verwerking en voldoende bewijs.
Voor een zelfstandige is de personenbelasting relevant voor het belastbare beroepsinkomen. Voor een vennootschap gaat het om de vennootschapsbelasting. In beide gevallen moet u een onderscheid maken tussen gefactureerde bedragen, belastbare winst en beschikbare cash. De behandeling van een dubieuze of definitief oninbare vordering bespreekt u best met de boekhouder op basis van de concrete feiten.
Bewaar de nodige bewijsstukken: de factuur, bewijs van levering of prestatie, communicatie met de klant, betalingsherinneringen, eventuele betwisting, bewijs van invorderingsacties en documenten die de boekhoudkundige behandeling ondersteunen. Fiscale regels kunnen veranderen; controleer actuele informatie bij Belgische officiële bronnen en uw adviseur.
Sociale bijdragen en andere bedragen die u moet reserveren
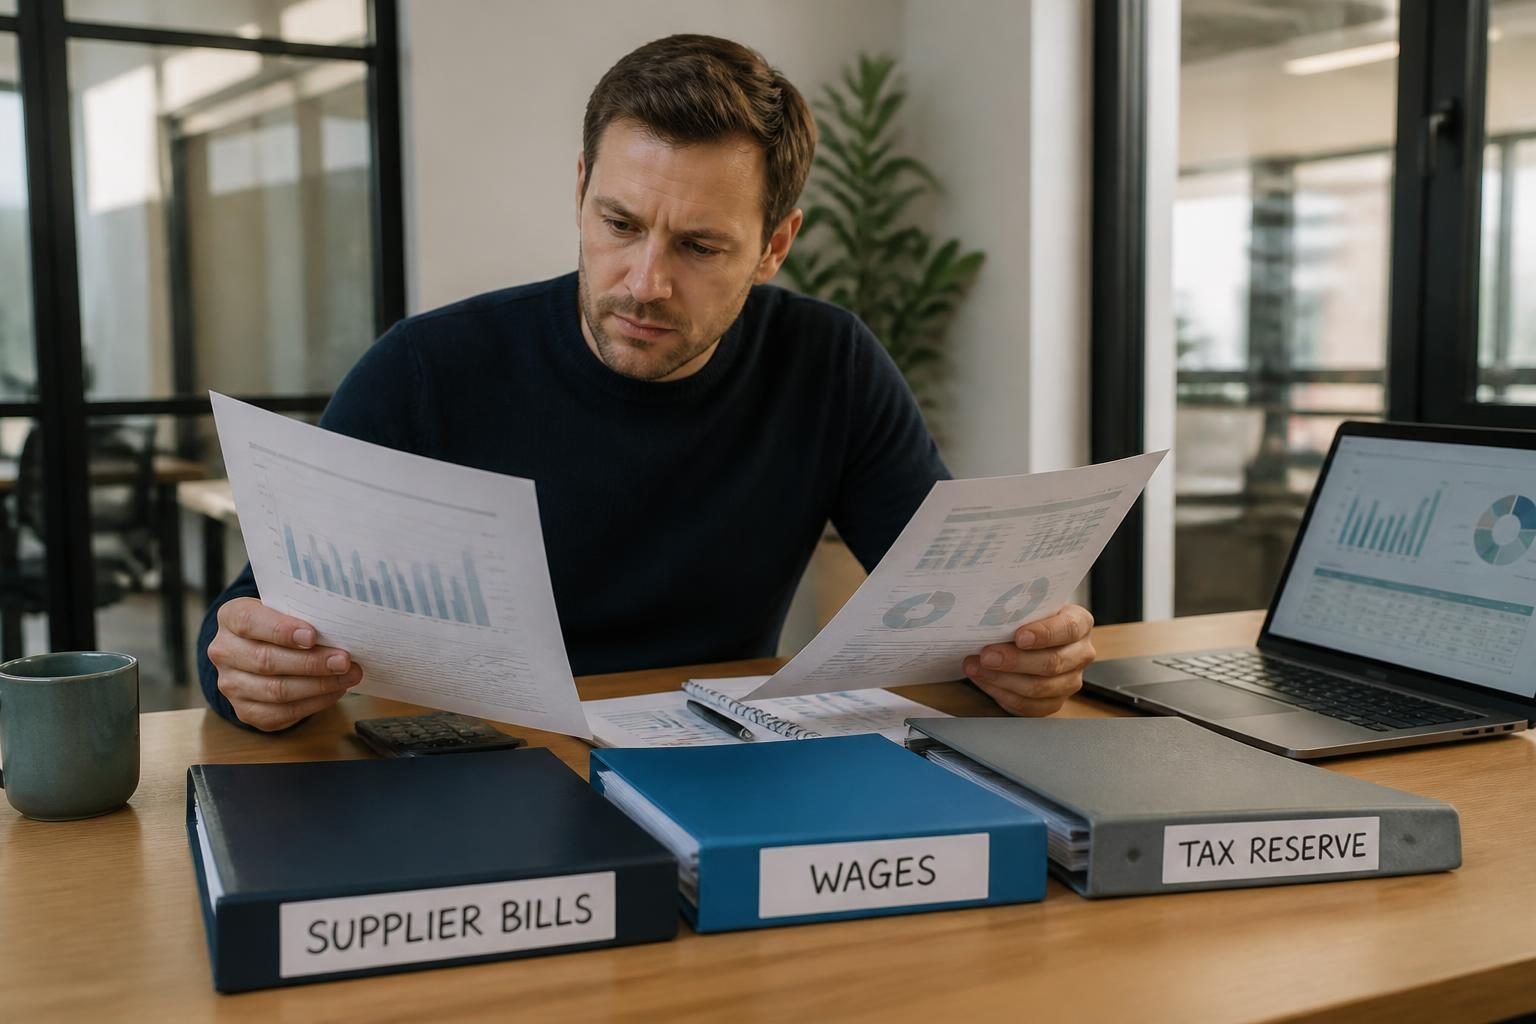
Een gezonde cashplanning houdt rekening met toekomstige verplichtingen. Voor zelfstandigen kunnen sociale bijdragen voorlopig worden betaald en later definitief worden aangepast op basis van inkomen en statuut. De concrete situatie verschilt per persoon en onderneming. Gebruik een bedrag dat voor sociale bijdragen is gereserveerd dus niet zomaar voor een andere uitgave omdat een klant te laat betaalt.
Controleer uw persoonlijke situatie bij uw socialeverzekeringsfonds en via actuele officiële informatie. Liantis kan bijvoorbeeld relevant zijn als socialeverzekeringsfonds of informatiebron, maar de toepasselijke regels moeten altijd aan uw eigen dossier worden getoetst.
Ook voorschotten op belastingen, verschuldigde btw, lonen en personeelskosten moeten worden beschermd. Een openstaande klantenfactuur maakt deze bedragen niet automatisch beschikbaar.
De impact van onbetaalde facturen meten
Maak eerst een overzicht van alle vorderingen. Noteer per factuur de klant, uitgiftedatum, afgesproken vervaldag, bedrag exclusief btw, btw, totaal, betalingsstatus en volgende actie. Deel de lijst op in toekomstige facturen, recent vervallen facturen, zwaar vertraagde facturen en betwiste bedragen.
Maak daarna een doorlopende cashflowprognose. Plan ontvangsten op een realistische datum, niet op basis van optimisme. Zet daar de noodzakelijke betalingen tegenover: leveranciers, lonen, bijdragen, belastingen, terugbetalingen, abonnementen en investeringen. Werk met scenario’s: betaling volgens afspraak, betaling met vertraging en tijdelijke niet-betaling. Zo ontdekt u sneller wanneer een tekort kan ontstaan.
Vergelijk de afgesproken betalingstermijnen ook met het werkelijke gedrag van klanten. Het doel is niet om kunstmatige statistieken te maken, maar om risico’s zichtbaar te maken. Een klant die herhaaldelijk te laat betaalt, kan aanleiding geven tot een gesprek, aangepaste voorwaarden of een beperking van de openstaande blootstelling.
Een praktisch opvolgingsproces voor betalingen
Preventie begint vóór de prestatie. Uw offerte, opdrachtbevestiging of contract moet duidelijk vermelden wat wordt geleverd, tegen welke prijs, met welke btw, wanneer wordt gefactureerd en hoe de klant kan betalen. Heldere afspraken verminderen discussies, maar vormen geen absolute garantie op betaling.
Controleer na het opmaken of de factuur volledig is en bij de juiste contactpersoon terechtkomt. Een vriendelijke herinnering rond de vervaldag kan een eenvoudige vergetelheid oplossen. Na de vervaldag kunt u stapsgewijs werken: controleer mogelijke fouten, stuur een schriftelijke herinnering, neem contact op, bewaar de communicatie en verhoog de opvolging wanneer dat nodig is. Bij een betwisting moet u het betwiste deel onderscheiden van het niet-betwiste deel en uw antwoord documenteren.
Digitale administratie kan helpen om facturen, vervaldagen en herinneringen te centraliseren. Infyvy kan in dit verband natuurlijk worden genoemd als onderdeel van een bredere digitalisering van de administratie, maar controleer altijd welke functies werkelijk bij uw workflow passen. Een tool vervangt geen gegevenscontrole, commerciële beoordeling of professioneel advies.
Veelgemaakte fouten
- Alle uitstaande facturen beschouwen als beschikbare cash.
- Reserves voor btw, belastingen of sociale bijdragen gebruiken voor andere uitgaven.
- Een gewone kost verwarren met een investering die boekhoudkundig wordt afgeschreven.
- Nieuwe prestaties blijven leveren aan een klant met oude openstaande facturen zonder het risico te beoordelen.
- Facturen aanpassen zonder de correctie en de communicatie te bewaren.
- Een vordering als verlies boeken zonder voldoende onderbouwing.
- Te lang wachten om advies te vragen wanneer een cashtekort voorspelbaar wordt.
Een eenvoudige aanpak om uw cashflow te beschermen
Bekijk wekelijks de vervallen facturen, verwachte ontvangsten en belangrijke betalingen van de komende weken. Zet bedragen voor fiscale en sociale verplichtingen apart. Neem snel contact op met klanten die te laat zijn, op een zakelijke en respectvolle manier. Beoordeel bij nieuwe klanten of grote opdrachten het commerciële risico voordat u veel tijd of kosten maakt.
Ontstaat er druk op de cashflow, maak dan een actieplan. Versnel ontvangsten, stel niet-essentiële uitgaven uit, bespreek realistische afspraken met leveranciers en contacteer uw boekhouder. Vermijd oplossingen die het probleem alleen naar een latere datum verschuiven.
Belgische regels over boekhouding, btw, belastingen, sociale bijdragen en invordering kunnen afhangen van het statuut en wijzigen. Controleer actuele informatie bij officiële Belgische bronnen, uw socialeverzekeringsfonds en uw boekhouder of fiscaal adviseur. Een goed facturatieproces voorkomt niet elk probleem, maar maakt de impact van wanbetaling zichtbaar en geeft u meer tijd om de continuïteit van de onderneming te beschermen.





