
Un control TVA în Belgia poate viza un independent, un freelancer, un profesionist liberal, o societate sau o întreprindere mică. Faptul că are loc un control nu înseamnă automat că există o problemă. Administrația verifică dacă operațiunile au fost înregistrate corect, dacă TVA a fost aplicată potrivit regulilor și dacă declarațiile pot fi susținute prin documente coerente.
TVA nu este același lucru cu impozitul pe venit sau cu impozitul societăților. În mod obișnuit, întreprinderea facturează TVA clienților, o înregistrează, deduce în anumite condiții TVA aferentă cumpărăturilor profesionale și plătește diferența sau solicită rambursarea atunci când regulile permit. De aceea, controlul poate analiza atât vânzările, cât și achizițiile și TVA dedusă.
Tratamentul corect depinde de perioada verificată, regimul TVA, natura activității, tipul clientului și utilizarea profesională a bunurilor. Informațiile de mai jos sunt generale și practice. Pentru o situație concretă, verifică sursele oficiale belgiene și discută cu un contabil sau consilier fiscal, deoarece regulile se pot schimba.
Ce poate verifica administrația în timpul unui control TVA
Administrația poate analiza dacă toate vânzările au fost declarate, dacă TVA a fost aplicată la momentul și în modul corespunzător și dacă sumele din declarații corespund contabilității. De asemenea, poate verifica TVA dedusă pentru cumpărări și investiții.
Printre documentele solicitate se pot afla facturi de vânzare și cumpărare, note de credit, jurnale contabile, extrase bancare, contracte, comenzi, dovezi de livrare și informații despre clienți sau furnizori. Pot fi necesare și explicații pentru tranzacții neobișnuite, variații mari sau diferențe între perioade.
O declarație TVA depusă nu demonstrează singură că o operațiune este reală și profesională. Factura trebuie să corespundă unei prestări sau livrări efective. Contractul, lucrarea, factura, plata și înregistrarea contabilă trebuie să formeze o poveste logică și verificabilă.
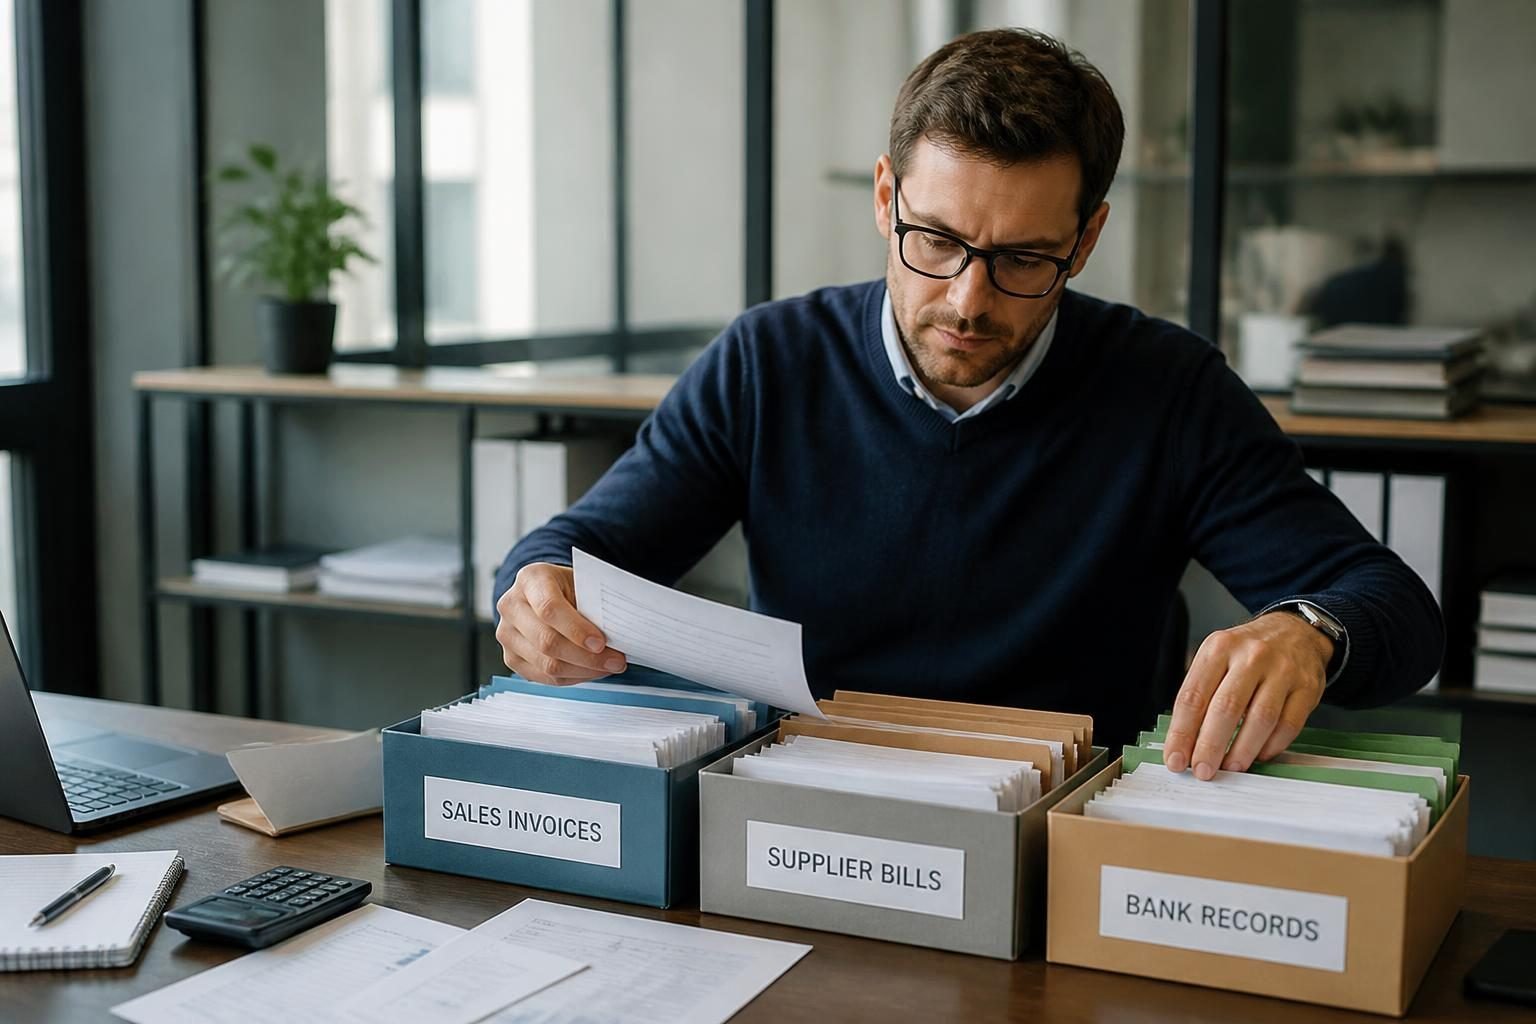
Începe cu o hartă a operațiunilor TVA
Fă o listă a tuturor fluxurilor firmei sau activității tale. Separă vânzările către clienți din Belgia de serviciile prestate către firme sau persoane din alte țări. Notează separat achizițiile intracomunitare, operațiunile din afara Uniunii Europene, avansurile, notele de credit, importurile, cheltuielile mixte și investițiile.
Această hartă te ajută să observi situațiile care necesită o verificare specială. O prestare către o întreprindere străină nu se tratează automat ca o vânzare către un consumator belgian. Statutul clientului, locul prestării și dovezile disponibile pot influența tratamentul TVA. Nu copia pur și simplu mențiuni de pe o factură veche.
Poți crea un tabel intern simplu cu patru coloane: categoria operațiunii, contul contabil, tratamentul TVA și documentele justificative necesare. Adaugă persoana care face verificarea. Scopul nu este să construiești un sistem complicat, ci să identifici erorile înainte ca administrația să le descopere.
Verifică facturile de vânzare și cifra de afaceri
Facturile emise trebuie să poată fi găsite rapid și asociate cu lucrarea, comanda sau livrarea corespunzătoare. Păstrează o numerotare logică și explică facturile anulate, numerele lipsă și notele de credit. O numerotare neobișnuită nu este automat greșită, însă lipsa unei explicații poate ridica întrebări.
Verifică elementele care trebuie să apară pe factură potrivit regulilor aplicabile: identitatea părților, descrierea suficient de clară, data, valorile și tratamentul TVA. Dacă nu facturezi TVA sau folosești un mecanism special, păstrează justificarea. O formulare copiată dintr-un model mai vechi nu înlocuiește analiza operațiunii concrete.
Păstrează dovezi că serviciul sau livrarea au avut loc: ofertă acceptată, contract, comandă, raport de intervenție, proces-verbal, document de livrare sau corespondență profesională relevantă. Pentru un consultant pot fi utile planul proiectului și livrabilul final. Pentru un meșteșugar pot fi utile foile de lucru, fotografiile șantierului și documentele de recepție.
Analizează achizițiile și recuperarea TVA
Deductibilitatea fiscală și recuperarea TVA sunt două lucruri diferite. Deductibilitatea fiscală influențează profitul asupra căruia se calculează impozitul pe venit sau impozitul societăților. Recuperarea TVA privește taxa pe care întreprinderea o poate deduce, în anumite condiții, în declarația TVA. O cheltuială poate fi deductibilă fiscal fără ca TVA să fie recuperabilă integral sau situația poate fi inversă, în funcție de reguli.
Pentru fiecare achiziție, verifică mai întâi dacă este reală, profesională și documentată. Apoi verifică dacă factura este emisă pe numele persoanei sau entității corecte și dacă tratamentul TVA corespunde operațiunii. Dovada plății arată că banii au plecat, dar nu înlocuiește întotdeauna factura necesară.
Cheltuielile cu utilizare mixtă necesită atenție. Telefonul, laptopul, abonamentul, spațiul de locuit sau mașina pot fi folosite și profesional, și privat. Partea profesională trebuie stabilită printr-o metodă rezonabilă și documentată. În cazul vehiculelor pot conta tipul mașinii, data achiziției, utilizarea și regulile aplicabile perioadei. Nu folosi automat un procent găsit într-un articol vechi.
Diferența dintre cheltuială și investiție amortizabilă
Diferența are efect asupra profitului și fluxului de numerar. O cheltuială curentă ține de funcționarea obișnuită a activității și poate fi înregistrată, potrivit regulilor contabile și fiscale, în perioada relevantă. Un bun durabil, precum anumite echipamente, mașini, sisteme informatice sau amenajări, poate fi o investiție amortizabilă pe mai mulți ani.
Plata are loc deseori imediat, dar efectul asupra profitului poate fi repartizat în timp. TVA aferentă investiției urmează o analiză separată. Dreptul de deducere poate depinde de factură, de folosirea profesională și de reguli specifice. Păstrează oferta, factura, dovada plății, data punerii în funcțiune și explicația utilizării în activitate.
Exemplu simplificat: o societate cumpără un echipament cu 1.210 euro, din care, în ipoteza exemplului, 210 euro reprezintă TVA. Dacă TVA este recuperabilă, costul economic este 1.000 de euro, dar trezoreria trebuie să finanțeze inițial 1.210 euro. Pentru profit, investiția nu trebuie neapărat înregistrată integral ca o cheltuială în aceeași perioadă, deoarece poate fi amortizată. Tratamentul real trebuie verificat pentru situația concretă.
Reconciliază contabilitatea, declarațiile și banca
Compară periodic cifra de afaceri din contabilitate cu facturile emise, sistemul de facturare și declarațiile TVA. Fă aceeași verificare pentru achiziții și TVA dedusă. Când apar diferențe, caută cauza: o problemă de perioadă, un avans, o notă de credit, o corecție sau un document lipsă.
Extrasele bancare sunt utile pentru confirmarea plăților, dar nu reprezintă singure o administrație TVA completă. O plată grupată, o plată parțială, o factură neachitată sau o rambursare trebuie să poată fi explicată. Notează corecțiile și păstrează urma verificabilă a modificărilor.
Acordă atenție finalului fiecărei perioade: facturi primite târziu, avansuri, vânzări anulate și note de credit. Diferențele repetate pot arăta o problemă de procedură. În acest caz, îmbunătățește procesul de lucru, nu doar o înregistrare izolată.
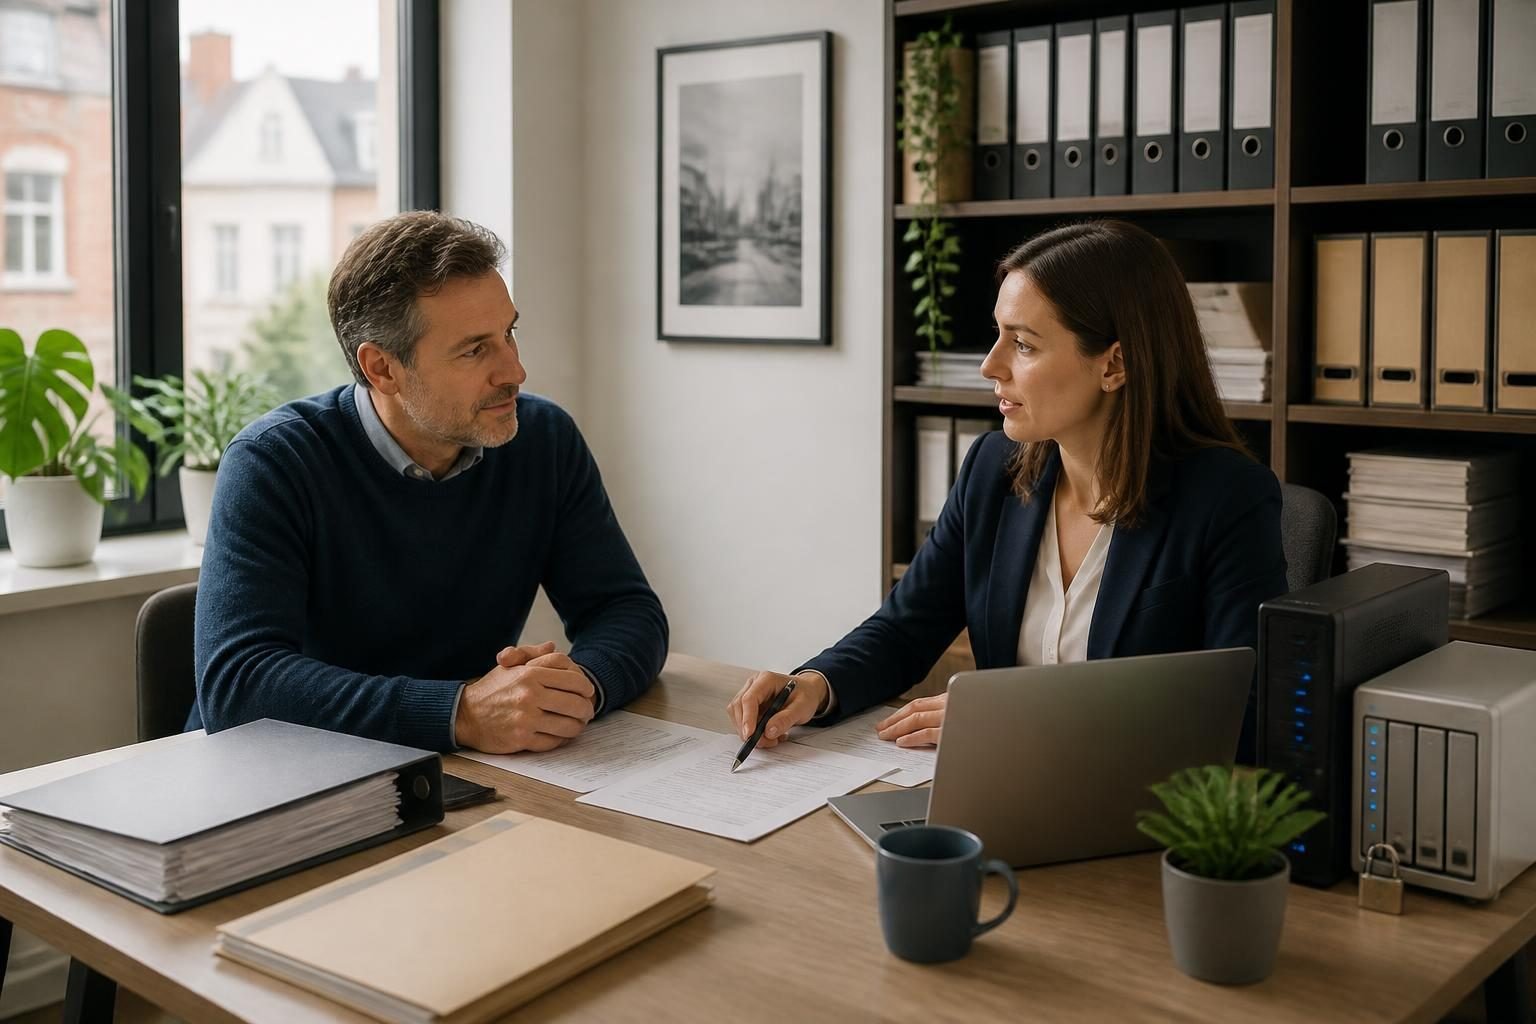
Construiește o arhivă clară pe hârtie și în format digital
O structură practică poate include dosare pentru vânzări, cumpărări, note de credit, bancă, contracte, declarații, investiții și corespondență. Folosește denumiri consecvente pentru fișiere și evită versiunile contradictorii. Documentele scanate trebuie să fie lizibile, complete și accesibile pe durata perioadei de păstrare aplicabile.
Pregătește un dosar de control cu declarațiile relevante, jurnalele și exporturile contabile, balanțele, facturile și explicațiile pentru pozițiile neobișnuite. Include și contracte, comenzi, dovezi de livrare și comunicări comerciale care arată realitatea economică. Protejează datele personale și limitează accesul la persoanele autorizate.
Un instrument digital poate face organizarea și căutarea mai ușoare, dar nu înlocuiește verificarea de fond. Dacă folosești Infyvy pentru organizarea administrativă, verifică funcțiile și opțiunile de stocare disponibile în configurația ta reală. Software-ul este un sprijin pentru disciplină, nu un substitut pentru contabil sau consilier fiscal.
Cum răspunzi solicitărilor administrației
Desemnează o persoană de contact și centralizează comunicarea. Răspunde exact la întrebarea primită și trimite documente verificate, nu fișiere inutile. Dacă solicitarea nu este clară, cere lămuriri. Dacă o informație lipsește, spune acest lucru și caut-o organizat, fără să ghicești.
Dacă descoperi o eroare, explică faptele și arată ce corecție a fost analizată sau făcută. O explicație transparentă și o urmă contabilă clară sunt preferabile unor răspunsuri contradictorii. Contabilul poate ajuta la reconcilieri, la explicațiile tehnice și la pregătirea comunicării cu administrația.
Greșeli frecvente și plan practic de pregătire
- Confundarea profitului impozabil cu baza de calcul a TVA.
- Deducerea TVA pe baza unui document care nu este suficient pentru situația concretă.
- Folosirea unei facturi emise pe numele altei persoane sau societăți.
- Aplicarea aceluiași tratament pentru clienți belgieni, clienți europeni și clienți din afara Uniunii Europene.
- Lipsa documentării utilizării private sau mixte.
- Ignorarea avansurilor, notelor de credit și facturilor anulate.
- Păstrarea documentelor fără structură și fără copie de siguranță.
Un plan realist are patru pași. Inventariază fluxurile TVA, reconciliază declarațiile cu contabilitatea și banca, completează documentele lipsă și cere verificarea punctelor sensibile de către un profesionist. Repetă analiza periodic, nu doar după primirea unei notificări.
În final, verifică întotdeauna informațiile actuale în sursele oficiale belgiene și împreună cu contabilul sau consilierul fiscal. Regulile pot depinde de anul fiscal, regim, sector, forma juridică, vehicul și natura operațiunii. O pregătire bună nu garantează că nu va exista nicio corecție, dar demonstrează că activitatea este urmărită organizat, transparent și coerent.





