Pentru un independent, freelancer, administrator de societate sau antreprenor al unei întreprinderi mici din Belgia, multe cheltuieli nu sunt exclusiv profesionale sau private. Un laptop poate fi folosit pentru clienți și pentru activități personale. O mașină poate fi utilizată la întâlniri de afaceri și în weekend. Un birou amenajat acasă poate ocupa aceeași locuință în care se desfășoară viața privată.
O cheltuială mixtă nu este automat interzisă, dar partea profesională trebuie să fie reală, rezonabilă și demonstrabilă. În plus, este esențial să separi trei întrebări: ce parte este deductibilă la calculul impozitului, ce TVA poate fi recuperat și cum se înregistrează contabil cumpărătura. Aceste tratamente pot fi diferite.
Rezultatul depinde de forma juridică, utilizarea efectivă, tipul bunului, data achiziției, vehicul și anul fiscal. Pentru reguli care se pot modifica, verifică informațiile la sursele oficiale belgiene și discută cu un contabil sau consilier fiscal.
Ce înseamnă o cheltuială mixtă în Belgia?
O cheltuială mixtă servește simultan activitatea profesională și nevoile private. Exemplele obișnuite sunt telefonul, internetul, echipamentele IT, autoturismul, deplasările, energia consumată într-un birou de acasă, software-ul și anumite mese legate de întâlniri profesionale.
Faptul că factura este emisă pe numele societății nu transformă o cumpărătură privată în cheltuială profesională. În același timp, folosirea privată a unui bun nu elimină automat partea profesională. Trebuie analizat scopul real și proporția utilizării pentru activitate.
Începe cu patru întrebări: ce s-a cumpărat, cine folosește bunul, pentru ce și cât de des? Un laptop care conține dosare ale clienților și este utilizat la facturare nu este echivalent cu un computer al familiei pe care se răspunde ocazional la un e-mail.
Cum stabilești o repartizare credibilă
Proporția profesională trebuie să se bazeze pe fapte, nu pe comoditate. Pentru internet pot fi relevante timpul și funcțiile folosite. Pentru telefon pot ajuta un abonament separat, istoricul apelurilor profesionale sau o procedură internă. Pentru deplasări, agenda, destinația, clientul și kilometrii sunt mai convingătoare decât o estimare făcută la sfârșitul anului.
O societate mică poate adopta o regulă simplă: cheltuielile strict private se plătesc privat, iar cele mixte sunt înregistrate cu o cheie de repartizare explicată. Păstrează motivul, perioada, persoana care utilizează bunul și metoda de calcul.
Nu folosi un procent fix doar pentru că este ușor. Dacă utilizarea se schimbă, procentul trebuie reevaluat. O metodă consecventă și documentată este mai solidă decât o cifră repetată automat, fără legătură cu realitatea.
Deductibilitatea fiscală nu este același lucru cu recuperarea TVA
Deductibilitatea fiscală influențează rezultatul impozabil. Pentru un independent persoană fizică, partea profesională poate influența venitul profesional supus impozitului pe venit. Pentru o societate, ea poate influența rezultatul supus impozitului societăților, dacă sunt îndeplinite condițiile aplicabile.
TVA-ul are o analiză separată. O întreprindere plătitoare de TVA poate recupera, atunci când condițiile sunt îndeplinite, TVA-ul legat de activitatea sa economică taxabilă. Contează factura, regimul TVA, natura bunului și utilizarea profesională. Prin urmare, o cheltuială poate fi deductibilă fiscal într-o anumită proporție, fără ca TVA-ul să urmeze exact aceeași proporție.
Exemplu: o factură de 1.210 euro poate conține 1.000 de euro fără TVA și 210 euro TVA, conform cotei înscrise pe factură. Dacă utilizarea profesională este estimată la 60%, nu rezultă automat că întreaga cheltuială și întreaga TVA sunt deductibile. Tratamentul corect depinde de bun, regimul contribuabilului și regulile aplicabile. Exemplul explică diferența dintre noțiuni, nu stabilește o regulă universală.
Pune întotdeauna două întrebări distincte: ce parte reduce baza impozabilă și ce parte din TVA poate fi recuperată? Plata cu cardul societății nu dovedește singură utilizarea integral profesională.
Cheltuială curentă sau investiție amortizabilă?
O cheltuială curentă este, de regulă, consumată în perioada activității: un abonament, o reparație obișnuită sau un cost de funcționare. O investiție este un bun sau un drept care produce utilitate pe mai multe perioade, cum ar fi un computer durabil, mobilierul profesional ori un utilaj. Aceasta poate fi recunoscută ca activ și amortizată pe durata sa de utilizare, conform regulilor contabile și fiscale.
Pentru un bun mixt, stabilește mai întâi partea profesională, apoi aplică tratamentul contabil adecvat. Durata și metoda amortizării depind de natura activului, politica contabilă și regulile în vigoare. Nu trebuie inventate sau alese doar pentru a obține un rezultat imediat.
Diferența este importantă pentru cash-flow. Cumpărătura poate fi plătită integral astăzi, în timp ce costul contabil și fiscal se repartizează pe mai multe perioade. Soldul bancar scade imediat, dar rezultatul nu se reduce neapărat cu aceeași sumă în acel moment.
Exemplu practic: laptop, telefon și birou acasă
Un consultant independent cumpără un laptop de 1.500 de euro. Îl folosește pentru proiecte, rapoarte, facturare și activități private. Păstrează factura, notează data punerii în funcțiune și descrie modul de utilizare. Împreună cu contabilul stabilește dacă este o investiție și cum se justifică partea profesională.
Dacă lucrează din locuință, trebuie separat echipamentul de spațiul de lucru. O cameră folosită regulat și identificabil pentru activitate nu este aceeași situație cu masa din bucătărie utilizată ocazional. Chiria, energia, asigurarea sau internetul trebuie analizate în funcție de spațiu, utilizare, forma juridică și regulile aplicabile.
Nici factura telefonului emisă pe numele societății nu justifică automat folosirea sută la sută profesională. O repartizare realistă, revizuită când se schimbă comportamentul de utilizare, este mai credibilă.
Autoturismul și deplasările profesionale
Autoturismele necesită o atenție specială. Tratamentul poate depinde de tipul vehiculului, data achiziției, utilizare, finanțare, caracteristici tehnice, forma juridică și modificări legislative. Nu aplica un procent găsit într-un articol vechi tuturor mașinilor.
Păstrează un registru al deplasărilor profesionale: data, destinația, motivul, clientul sau proiectul și kilometrajul, atunci când este relevant. Menține separat deplasările private. Combustibilul, încărcarea, întreținerea, asigurarea, finanțarea și parcarea pot avea tratamente diferite, mai ales în materie de TVA.
Când societatea pune un autoturism la dispoziția administratorului sau a unui angajat, trebuie analizată și utilizarea privată, precum și eventuala tratare a avantajelor. Contabilul are nevoie de contract, facturi, date despre kilometri și caracteristicile vehiculului.
Documentele justificative care trebuie păstrate
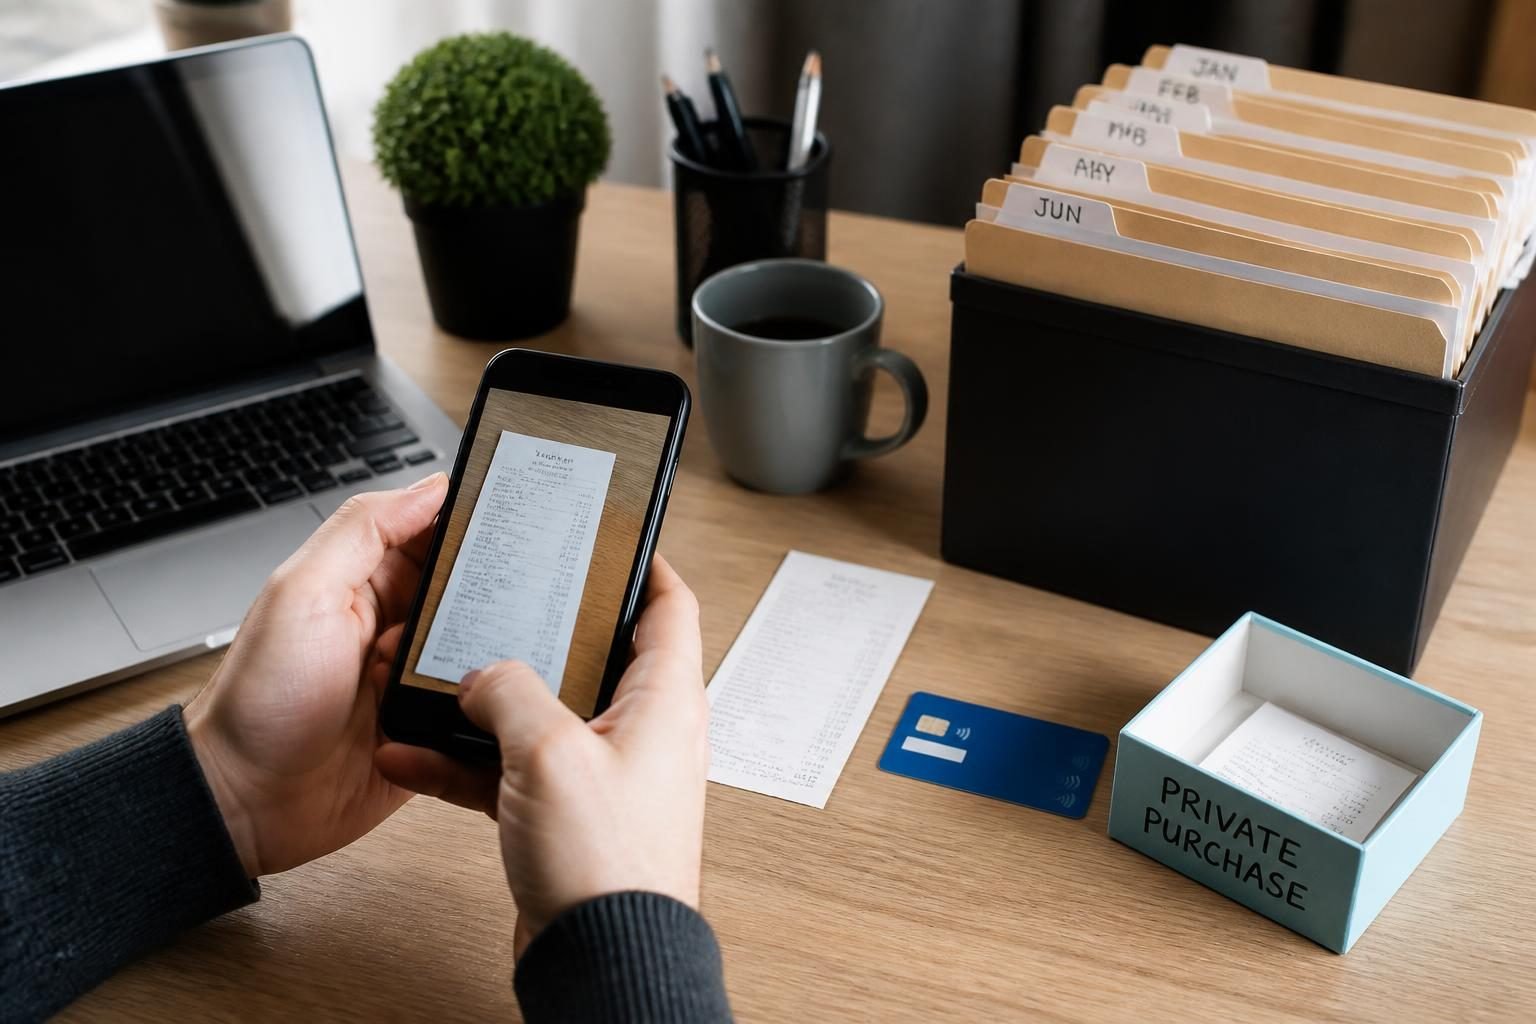
Păstrează facturile complete, dovezile plății, contractele, deconturile, bonurile, registrele de kilometri și explicația cheii de repartizare. O factură fără furnizor identificabil, dată, descriere sau informații TVA necesare poate fi problematică. Pentru cumpărături online, arhivează factura finală, nu doar confirmarea comenzii.
Documentele digitale sunt utile dacă rămân lizibile și fiabile. Organizează-le pe perioade și categorii, evită plățile private prin contul firmei și compară periodic tranzacțiile bancare cu înregistrările contabile.
Un instrument administrativ precum Infyvy poate susține o organizare mai clară a facturării și urmăririi administrative, dar nu înlocuiește analiza contabilă pentru situații complexe. Important este ca informațiile să fie complete, regăsibile și coerente.
Greșeli frecvente și riscuri
- Înregistrarea integrală a costului doar pentru că factura este pe numele societății.
- Confundarea deductibilității fiscale cu recuperarea TVA.
- Înregistrarea unei investiții ca și cheltuială imediată fără verificare.
- Folosirea unei proporții arbitrare și nedocumentate.
- Amestecarea cheltuielilor private și profesionale fără explicații.
- Aplicarea unor reguli vechi pentru mașini sau avantaje.
În funcție de dosar, pot apărea corectarea rezultatului, TVA neacceptată, dobânzi sau alte consecințe. Optimizarea fiscală legală înseamnă aplicarea corectă a regulilor unei situații reale, nu ascunderea folosirii private și nu fabricarea documentelor.
O procedură practică pentru antreprenori
- Descrie cumpărătura și scopul profesional.
- Stabilește dacă este cost curent sau investiție.
- Calculează utilizarea profesională pe baza unor date verificabile.
- Analizează separat impozitul pe venit sau impozitul societăților și TVA-ul.
- Păstrează factura, plata și calculul repartizării.
- Solicită verificare pentru mașini, locuințe, avantaje și achiziții importante.
- Reanalizează metoda când se schimbă utilizarea sau legislația.
O administrație disciplinată protejează cash-flow-ul, îmbunătățește contabilitatea și face declarațiile mai ușor de susținut. Pentru antreprenorii din Belgia, combinația dintre conturi separate, arhivare digitală și discuții regulate cu un contabil este cea mai sigură cale de a trata corect cheltuielile mixte.





