
Organizarea documentelor contabile nu înseamnă doar păstrarea facturilor într-un dosar. Pentru un independent, freelancer, administrator de societate sau IMM din Belgia, un sistem clar face legătura dintre fiecare operațiune și documentul care o dovedește. În același timp, ajută la înțelegerea profitabilității, la urmărirea cash-flow-ului și la colaborarea eficientă cu contabilul.
Regulile administrative și fiscale se pot modifica. Informațiile actuale trebuie verificate la sursele oficiale belgiene, la contabil sau la un consultant fiscal. Metoda de mai jos este un cadru practic, care trebuie adaptat statutului juridic și activității firmei.
Pornește de la o structură clară de arhivare
Primul criteriu este ca un document să poată fi găsit rapid. O structură utilă poate porni de la anul contabil și poate include dosare separate pentru facturi emise, facturi primite, bancă, casă, TVA, salarii sau remunerații, investiții, contracte și documente fiscale. Facturile de vânzare trebuie separate de cele de cumpărare, deoarece au roluri diferite în urmărirea veniturilor, costurilor și sumelor restante.
Extrasul bancar dovedește de regulă existența unei plăți, dar nu înlocuiește factura sau alt document justificativ. Pentru fiecare achiziție trebuie păstrat un document care identifică furnizorul, data, natura serviciului sau bunului, valoarea și, atunci când este relevant, TVA-ul.
Folosește o regulă constantă pentru denumirea fișierelor: data, clientul sau furnizorul, tipul operațiunii și un număr intern. Un sistem simplu, respectat de toți, este mai eficient decât o schemă complicată. Documentele originale pe hârtie trebuie protejate, iar copiile digitale trebuie legate de aceeași operațiune.
Păstrează documentele justificative
Fiecare înregistrare contabilă trebuie să poată fi explicată. În funcție de situație, dosarul poate conține factura completă, nota de credit, bonul, contractul, comanda, dovada livrării, extrasul bancar, decontul de cheltuieli sau o explicație pentru o operațiune neobișnuită. Plata cu cardul nu elimină necesitatea facturii: extrasul confirmă plata, dar factura explică ce a fost cumpărat.
Un decont profesional ar trebui să includă data, scopul profesional, suma și modalitatea de plată. Pentru deplasări, păstrează biletele, rezervările, facturile sau alte dovezi disponibile. Un bon ilizibil sau o descriere precum „cheltuieli diverse” poate îngreuna verificarea caracterului profesional al costului.
Separă pe cât posibil cheltuielile private de cele profesionale. Un cont bancar și un card dedicate activității reduc erorile. Dacă o cheltuială profesională este plătită personal, rambursarea trebuie documentată. Pentru o cheltuială mixtă, metoda de împărțire trebuie să fie justificată și aplicată consecvent.
Separă impozitul, TVA-ul și fluxul de numerar
Deductibilitatea fiscală nu este același lucru cu recuperarea TVA. O cheltuială poate fi luată în calcul integral sau parțial la stabilirea rezultatului impozabil, fără ca TVA-ul să fie tratat identic. Invers, faptul că o factură conține TVA nu înseamnă automat că întreaga cheltuială este deductibilă fiscal. Cele două analize trebuie făcute separat.
Este importantă și diferența dintre impozitul pe venit și impozitul societăților. Pentru un independent persoană fizică, rezultatul profesional are efect asupra situației sale fiscale personale, conform regulilor aplicabile. O societate are contabilitate, rezultat și obligații proprii. Remunerațiile, avantajele, dividendele și cheltuielile suportate de societate necesită o documentare corectă.
TVA-ul colectat de la clienți nu este venit disponibil în sens obișnuit. El trebuie urmărit separat, deoarece poate genera o obligație ulterioară. TVA-ul plătit furnizorilor poate fi tratat diferit atunci când sunt îndeplinite condițiile aplicabile. Pentru fiecare factură, notează baza fără TVA, TVA-ul indicat, totalul și regimul utilizat.
Un profit contabil nu garantează existența banilor în cont. Facturile neîncasate, investițiile, ratele, rambursările și obligațiile fiscale afectează cash-flow-ul. De aceea, arhiva contabilă trebuie completată cu o listă a sumelor de încasat și de plătit.
Diferențiază cheltuiala de investiția amortizabilă
O cheltuială curentă este legată, de regulă, de funcționarea perioadei, cum ar fi anumite servicii, abonamente sau consumabile. O investiție este un activ folosit pe mai multe perioade și poate trebui înregistrată separat și amortizată potrivit regulilor contabile și fiscale aplicabile. Diferența nu depinde doar de preț, ci și de natura bunului, durata de utilizare, politica contabilă și context.
Pentru fiecare investiție, păstrează factura, data livrării, data punerii în funcțiune, descrierea activului, documentele de finanțare și contractele relevante. Dacă achiziția este finanțată prin împrumut, rata plătită nu este automat o singură cheltuială. Principalul, dobânda și amortizarea au tratamente diferite.
Această diferență influențează atât profitul, cât și cash-flow-ul. O cheltuială poate afecta rezultatul perioadei, în timp ce o investiție este de obicei repartizată pe durata de utilizare. Plata poate fi însă imediată sau eșalonată. De aceea, dosarul trebuie să includă atât factura, cât și documentele bancare sau contractuale.
Aplică o rutină lunară
Un sistem funcționează când este aplicat regulat. La intervale stabilite, adună toate facturile, verifică dublurile, leagă plățile de documente, atribuie categoriile și notează ce lipsește. Compară facturile emise cu serviciile prestate și verifică facturile furnizorilor înainte de plată.
O listă de control poate include facturi de vânzare, facturi de cumpărare, note de credit, extrase bancare, casă, deconturi, contracte noi, investiții, documente privind salariile sau remunerațiile și operațiuni excepționale. Întrebările pentru contabil trebuie notate separat, în loc să fie modificate documentele fără explicație.
Reconcilierea bancară periodică ajută la identificarea plăților uitate, a înregistrărilor duble, a comisioanelor bancare și a facturilor încă neîncasate. Ea poate scoate la iveală și cheltuieli private achitate din contul firmei din greșeală.
Digitalizează și protejează arhiva
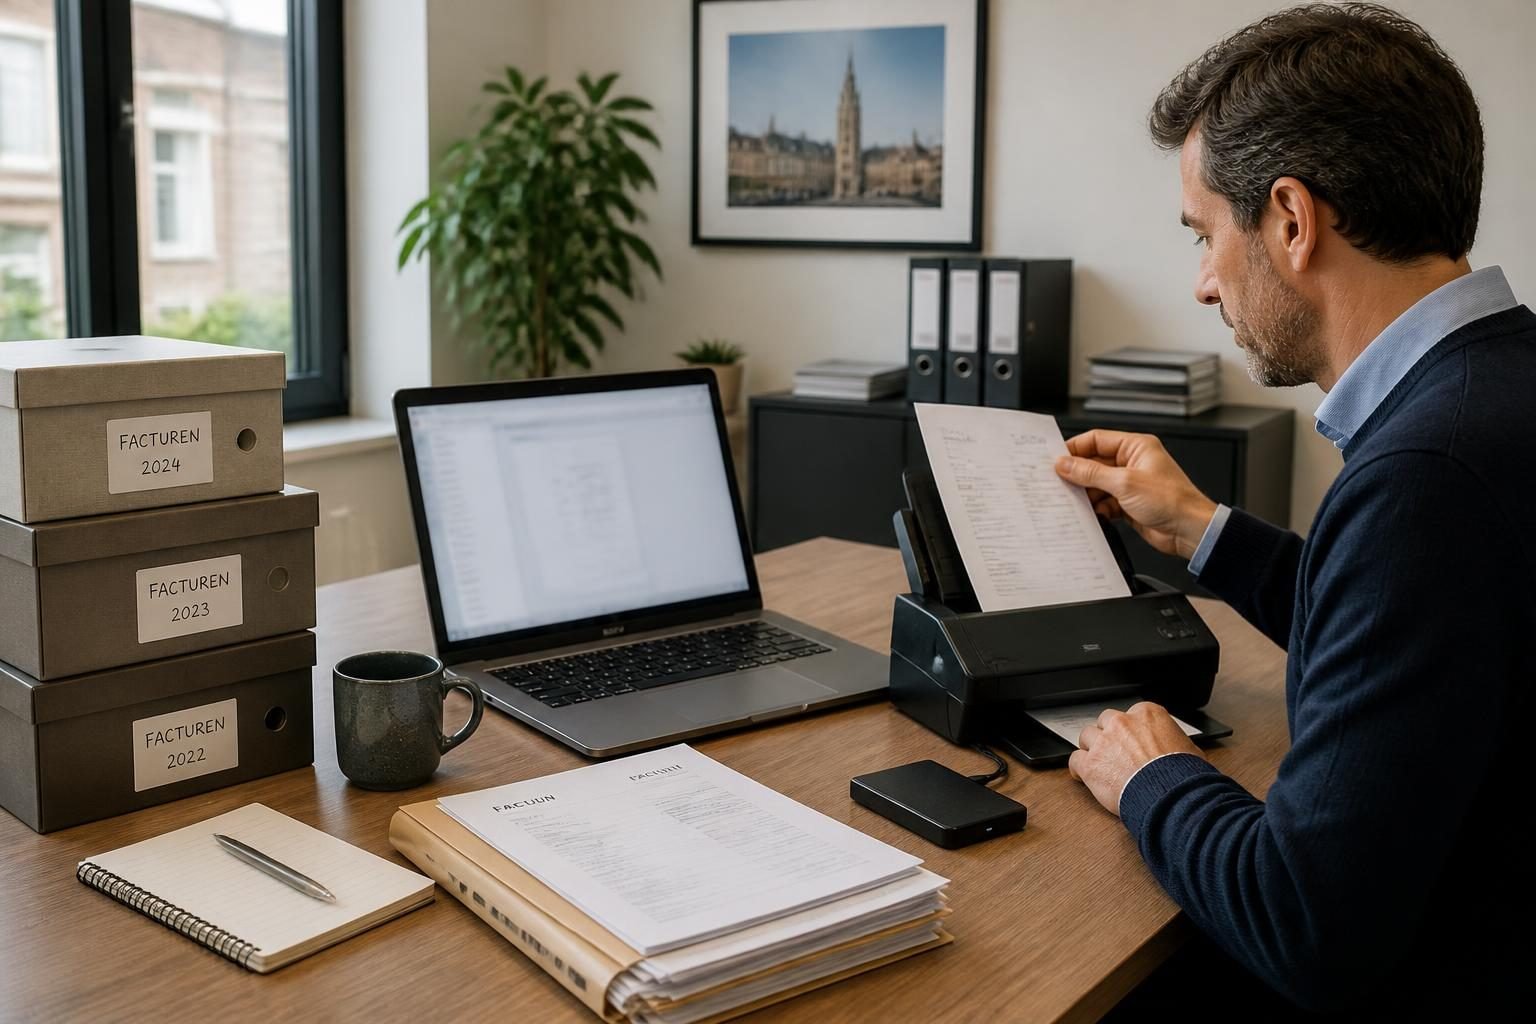
Arhivarea digitală economisește timp doar dacă documentele sunt complete, lizibile și securizate. O fotografie tăiată sau neclară nu este o arhivă bună. Folosește denumiri consecvente, acces limitat și o soluție de stocare potrivită pentru datele firmei.
Nu păstra toate copiile pe același calculator. Poți combina o stocare securizată, o copie de rezervă separată și o procedură de restaurare verificată. Documentele cu date personale trebuie să fie accesibile doar persoanelor care au nevoie de ele. Cerințele de păstrare diferă în funcție de contabilitate, TVA, fiscalitate, contracte și protecția datelor. Nu șterge documentele după scanare fără să verifici regulile actuale și valoarea lor probatorie.
Urmărește contribuțiile sociale
Contribuțiile sociale depind, printre altele, de statut și venit. Pentru un independent, contribuțiile provizorii pot fi regularizate ulterior pe baza informațiilor definitive. Păstrează avizele, dovezile de plată, comunicările și deconturile casei de asigurări sociale. Liantis poate fi un exemplu de casă de asigurări sociale sau sursă de informare, însă situația personală trebuie verificată direct la casa competentă și în sursele oficiale.
Schimbarea statutului, veniturile variabile, activitatea începută sau încheiată în cursul anului și situațiile transfrontaliere pot necesita o analiză suplimentară. Suma pusă deoparte pentru cash-flow în vederea contribuțiilor sociale nu trebuie confundată automat cu tratamentul contabil aplicabil în orice situație.
Greșelile frecvente sunt lipsa documentelor justificative, prelucrarea întârziată, confuzia între sumele cu și fără TVA, uitarea notelor de credit, amestecarea cheltuielilor private cu cele profesionale și păstrarea documentelor doar într-o căsuță personală de e-mail. O rutină lunară și o verificare periodică împreună cu contabilul reduc aceste riscuri.
Instrumente digitale precum Infyvy pot face parte din organizarea administrativă atunci când răspund nevoilor firmei. Totuși, baza rămâne aceeași: date complete, documente trasabile și verificarea corectă a tratamentului contabil. Pentru informații actuale, consultă sursele oficiale belgiene și un profesionist calificat.





